
Rutas terminadas casi en su totalidad que llevan años sin habilitarse. Un canal al que le faltaba completar apenas el último tramo cuando, sin esa obra, millones de hectáreas quedaron bajo agua durante meses. Y una cuenta que rara vez se explica con claridad: por cada 100 pesos que el Estado invierte en una obra de infraestructura, recupera más de 50 en impuestos antes de que esa obra siquiera entre en servicio. La discusión sobre si el país puede pagar su infraestructura tiene, en los números, una respuesta más simple de lo que el debate político sugiere.
*Por Ing. Jorge W. Santos.
Es un diagnóstico repetido hasta el cansancio en foros empresarios y organismos multilaterales: la falta de infraestructura le agrega costos a la economía argentina y le resta competitividad frente al resto del mundo. Lo que se discute menos es la otra cara de esa moneda. La evidencia, local e internacional, muestra una relación casi mecánica entre la cantidad y calidad de la infraestructura pública de un país y el bienestar de su población: ningún país del llamado “primer mundo” llegó a serlo sin antes construir —y seguir construyendo— redes de rutas, energía, agua y defensas hídricas.
UNA INVERSIÓN QUE SE PAGA SOLA
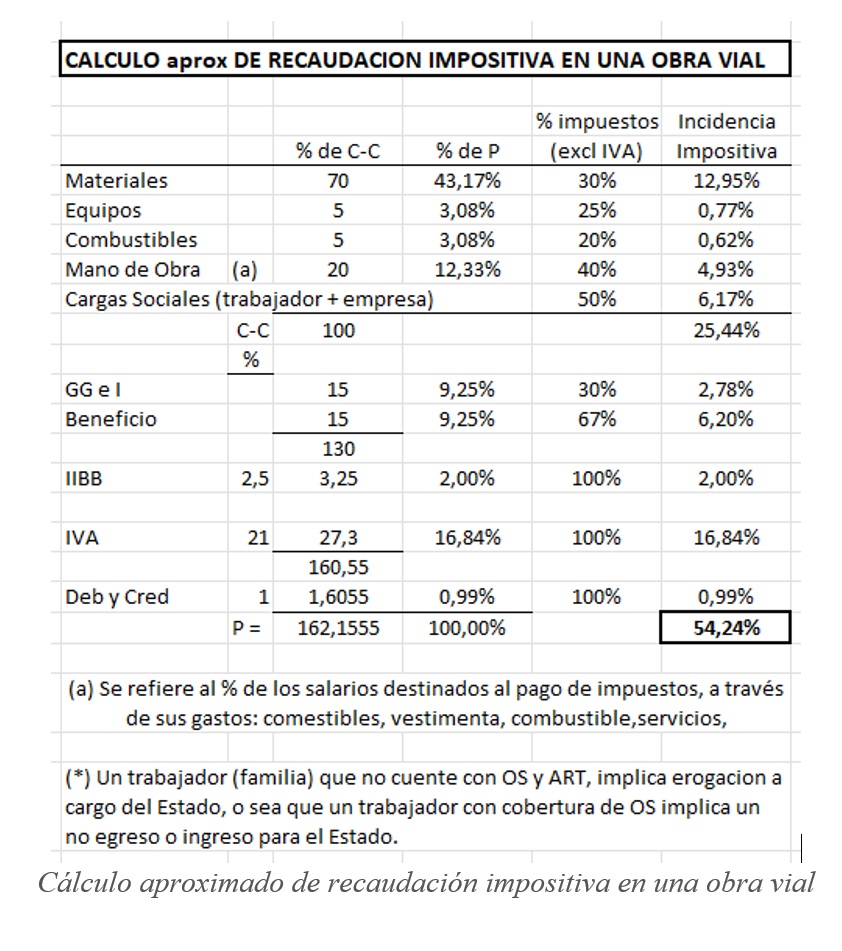
Lo que distingue a una obra de infraestructura pública (OIP) de otros gastos del Estado es la velocidad con la que empieza a devolver lo invertido. Desde el primer certificado de obra, la Nación, las provincias y los municipios ya están cobrando impuestos: IVA, Ganancias, Ingresos Brutos, tasas municipales y aportes a la seguridad social sobre cada insumo, cada flete y cada salario que la obra pone en movimiento. Esa recaudación temprana ronda, según estimaciones del sector, el 50% de lo invertido, de modo que cuando la obra por fin se habilita —y empieza a generar ingresos propios, sea por peaje, por mayor actividad económica o por los daños que evita— el Estado ya recuperó buena parte de su apuesta inicial.
Cuando un Gobierno invierte $100 en una obra de infraestructura, recupera en el corto plazo más de $50 por recaudación de impuestos directos e indirectos, según el tipo de obra. No es un dato menor: significa que buena parte del financiamiento de la obra pública argentina ya está, en rigor, adentro de la propia obra.
El fenómeno no es una abstracción. Estudios del IARAF sobre la carga tributaria del consumo muestran que cerca de la mitad de lo que se paga en cada ticket de supermercado son impuestos, sin contar los que ya pagaron los insumos antes de llegar a la góndola. Multiplicado por cada material, cada vehículo y cada sueldo que insume una obra pública, el resultado es una maquinaria de recaudación que empieza a funcionar mucho antes de que la primera piedra termine de asentarse.
LOS EJEMPLOS QUE SOBRAN
La lista de obras que confirman esa lógica es larga. El gasoducto Néstor Kirchner —más conocido por su primer tramo, el Perito Moreno— junto con la reversión del Gasoducto Norte, le permitió al país importar menos gas y exportar más, además de acelerar el desarrollo de Vaca Muerta en Neuquén. El nuevo oleoducto Oldelval, aunque financiado por privados que a su vez salieron a buscar fondos entre ahorristas locales mediante Obligaciones Negociables, va a multiplicar las exportaciones petroleras de la Patagonia. El Paseo del Bajo, en la Ciudad de Buenos Aires, ordenó el tránsito de cargas y la circulación urbana, y hoy factura por su explotación además de lo que generó en impuestos durante la construcción.
Más atrás en el tiempo, la Red de Accesos a Buenos Aires de los años 90 disparó la creación de countries, centros comerciales y escuelas privadas a lo largo de sus trazas, con la correspondiente recaudación para los tres niveles de gobierno. La transformación de la ruta 2 en semiautopista, en la misma década, multiplicó el turismo y la inversión inmobiliaria en la costa bonaerense. Y a otra escala, la red de autopistas interestatales de Estados Unidos, construida entre los años 50 y 90, terminó siendo la columna vertebral de la logística norteamericana y una de las bases de su liderazgo económico.
EL COSTO DE NO HACER
Si el argumento a favor de construir es contundente, el de no hacerlo —o el de dejar una obra a mitad de camino— es todavía más elocuente, aunque más silencioso. La provincia de Buenos Aires convive desde hace décadas con las inundaciones del río Salado y con un plan de canalización que avanza y retrocede según el humor fiscal de cada gestión. A fines de 2023, los trabajos se frenaron cuando restaba completar apenas el tramo IV, unos 30 kilómetros, con una inversión pendiente inferior al 1% de los daños que terminaría provocando la crecida. A mediados de 2025, varios millones de hectáreas del centro-oeste bonaerense quedaron bajo agua durante meses, con pérdidas que distintos medios estimaron en miles de millones de dólares.
El patrón se repite en la obra vial. La autopista Variante Chacabuco llegó a fines de 2023 con sus 23 kilómetros casi terminados y, desde entonces, sigue sin habilitarse mientras lo ya construido se deteriora y los vehículos continúan circulando por trazas más riesgosas. La segunda calzada entre Mercedes y Suipacha corre la misma suerte. En ambos casos, la pregunta que cabe hacerse no es técnica sino política: ¿qué explica que una obra ejecutada casi en su totalidad quede años sin uso, mientras la sociedad sigue pagando en tiempo, en riesgo y en oportunidades perdidas el costo de no terminarla?
Y el riesgo no es sólo el ya materializado. Las inundaciones de La Plata en 2013 y de Bahía Blanca en 2025 —ambas ciudades costeras sorprendidas por lluvias de más de 200 milímetros en pocas horas, un fenómeno cada vez más frecuente— funcionan como advertencia de lo que podría ocurrir en el AMBA si no se acelera la obra de saneamiento pluvial. Pocas inversiones tienen una relación beneficio-costo tan favorable como la que evita que una ciudad entera quede bajo agua.
EL NEGOCIO DE LAS RUTAS CONCESIONADAS
La discusión sobre cómo pagar la infraestructura tiene, además, un capítulo reciente: la nueva ola de concesiones de rutas nacionales. Para el Estado es, en los papeles, un negocio conveniente: se desprende de los costos de mantenimiento y mejora, y en cambio empieza a recaudar impuestos sobre la inversión privada —más de la mitad de lo que invierte el concesionario vuelve al fisco por esa vía— además de lo que recauda después sobre cada peaje.
Los números del sistema son elocuentes. Por las 47 estaciones de peaje recientemente transferidas a gestión privada circulan, según datos públicos, unos 750.000 vehículos equivalentes por día. Con una carga impositiva directa estimada en $500 por vehículo pagante —cerca del 23,5% de una tarifa promedio de $2.600—, el Estado recaudaría por esa sola vía unos US$ 250.000 diarios. Si esa recaudación se reinvirtiera en las propias rutas —y considerando que la obra devuelve más de la mitad de lo invertido en impuestos—, alcanzaría para construir un kilómetro de segunda calzada, en llanura, cada dos días. El cálculo, además, va a multiplicarse: los puestos de peaje bajo gestión privada pasarán pronto de 47 a 94, sin contar los de AUSA, AUSOL, GCO, AUBASA o Caminos de las Sierras.
La pregunta que queda pendiente es dónde termina esa recaudación. Si los impuestos que genera la explotación de una ruta concesionada no vuelven, al menos en parte, a esa misma ruta —en banquinas pavimentadas, defensas laterales, iluminación o terceros carriles—, el círculo virtuoso que promete el modelo de concesiones se corta antes de completarse.
DE DÓNDE PUEDE SALIR LA PLATA
El diagnóstico más repetido sobre la obra pública argentina no es que falte rentabilidad, sino que falta financiamiento. Ahí el problema deja de ser técnico y vuelve a ser, otra vez, de decisión política. Los tres niveles de gobierno recaudan por igual con cada obra que se ejecuta, por lo que la lógica indicaría que también deberían coordinar su financiamiento, en función de lo que cada uno va a recaudar y de los beneficios que va a recibir después. Una provincia que financia una obra con fondos propios, por ejemplo, debería poder recuperar el IVA que termina beneficiando, vía coparticipación, a las demás provincias.
Cuando la ecuación entre lo que el Estado gasta y lo que recauda durante la ejecución (+ el ICL) no cierra con recursos propios, existen alternativas ya probadas: financiamiento de corto plazo por parte de empresas y organizaciones locales que se beneficiarán con la obra —del orden del 20% de la inversión, según cálculos del sector—, líneas de crédito de organismos internacionales para obras con impacto directo en la calidad de vida, o instrumentos de deuda de corto plazo, pensados para el período en que la obra todavía no generó ingresos propios.
Hay, además, una fuente de financiamiento que rara vez entra en la discusión pública: los dólares que los argentinos guardan fuera del sistema financiero, estimados por el INDEC en el orden de US$ 250.000 millones. Si apenas US$ 15.000 millones de esos dólares se canalizaran hacia el financiamiento de obras públicas a una tasa del 5% —cubriendo la mitad de la inversión que no se recupera durante la ejecución, un supuesto conservador—, el resultado sería un plan de obras de unos US$ 30.000 millones, con el Estado tomando deuda sólo por la mitad de ese monto.
Una manera de instrumentarlo sería la emisión de bonos específicos para cada obra —“Bonos OIP”—, que probablemente encontrarían a sus principales compradores entre los propios vecinos de las comunidades beneficiadas: un bono para financiar la autovía Santiago del Estero–Tucumán, por caso, probablemente sería suscripto mayormente por santiagueños y tucumanos. Dado el historial de incumplimientos de la Argentina en materia de deuda, la garantía de organismos como el BID, el Banco Mundial o la CAF podría ser la pieza que le dé a esos instrumentos la credibilidad que el propio Estado, por su historial, no siempre puede ofrecer por sí solo.
UNA CUENTA QUE NO DEBERÍA DISCUTIRSE
Detrás de cada cifra de este informe hay una misma idea: la infraestructura pública no es un gasto que compite con otras prioridades, sino una inversión que se paga a sí misma varias veces antes de terminar de construirse. Crecer a “tasas chinas”, como suele proponerse para la economía argentina, exige una infraestructura que crezca todavía más rápido que esas tasas. Un plan inicial de US$ 30.000 millones en obras —financiado, en gran medida, con ahorro de los propios argentinos— alcanzaría para poner en marcha ese círculo virtuoso entre Nación, Provincias y Municipios.
Queda, eso sí, la pregunta que ninguna cifra puede responder por sí sola: por qué, con una ecuación tan favorable, tantas obras necesarias siguen esperando.
“Las grandes obras las sueñan los genios locos, las ejecutan los luchadores natos, las disfrutan los felices cuerdos y las critican los inútiles crónicos.”